


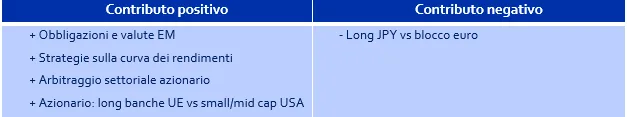
Nel quadro della nostra allocazione complessiva, i Mercati Emergenti sono stati quest’anno il principale motore di creazione di alpha. La nostra analisi dello scenario attuale di investimento resta favorevole a queste economie, che hanno registrato un ulteriore miglioramento dei saldi commerciali e dei flussi di capitale. Ciò ha ridotto in misura significativa la dipendenza dai capitali esteri necessaria, in passato, a correggere squilibri esterni persistenti.
All’interno di questo segmento, l’esposizione a un paniere selettivo di obbligazioni e valute si concentra sui mercati emergenti più ciclici, in particolare America Latina (MXN, BRL, CLP, COP) e Sudafrica, dove il rafforzamento istituzionale ha aumentato la resilienza economica e ridotto la sensibilità al ciclo globale. Se, in passato, queste economie traevano beneficio soprattutto da un dollaro statunitense debole, da una politica monetaria accomodante della Federal Reserve e da prezzi elevati delle materie prime, oggi mostrano una maggiore capacità di crescita endogena e maggiore tenuta agli shock esterni.
La visione di lungo periodo di H2O AM sui mercati emergenti si basa sulla convinzione che questi Paesi siano entrati in un nuovo regime, caratterizzato da una progressiva convergenza del rischio sovrano verso i livelli delle economie avanzate che, al contrario, mostrano i primi segni di un
deterioramento strutturale. Paradossalmente, il vincolo storico posto sui mercati emergenti dalla reazione immediata e correttiva degli investitori esteri a eventuali deviazioni di politica economica ha imposto l’adozione di assetti di bilancio e monetari più prudenti. Le economie avanzate, che per lungo tempo hanno goduto di una maggiore libertà di manovra, ne avrebbero invece fatto un uso eccessivo e si trovano oggi ad affrontare una crescente resistenza degli investitori, in particolare da parte dei detentori di titoli obbligazionari a lunga scadenza, sempre più attenti alla sostenibilità delle loro scelte economiche.
Su questo fronte, anche le strategie dei fondi sulla curva dei rendimenti hanno offerto, nel corso dell’anno, risultati particolarmente positivi, soprattutto attraverso posizioni di irripidimento della curva su Stati Uniti e Germania (esposizioni long sulle scadenze brevi e short su quelle più lunghe). Questo posizionamento, pensato per adattarsi a diversi scenari, ha beneficiato del calo dei rendimenti a breve, sostenuto da crescenti aspettative di allentamento monetario, a fronte di un progressivo aumento dei rendimenti sulle scadenze più lunghe.
La prima dinamica riflette fattori di natura ciclica, mentre la seconda è legata soprattutto a un progressivo aumento del term premium, ossia la remunerazione aggiuntiva richiesta dagli investitori per detenere titoli obbligazionari a più lunga scadenza. A nostro avviso, la crescente perdita di controllo sui tassi di interesse di lungo periodo nelle economie avanzate è riconducibile alla riemersione, nel periodo post-Covid, di tre fattori interconnessi: l’eccessivo indebitamento pubblico, una sottovalutazione dei rischi inflazionistici e l’indebolimento dei quadri istituzionali, in particolare l’erosione dell’indipendenza delle banche centrali sotto pressioni di bilancio e politiche.
Per contro, la performance è stata penalizzata dall’allocazione valutaria interblocchi dei fondi, in particolare dalla posizione lunga sullo yen rispetto al blocco dell’euro. Oltre alla rinnovata debolezza seguita alla recente elezione di un presidente favorevole a politiche di bilancio più espansive, lo yen ha continuato a deprezzarsi, rispecchiando un differenziale di rendimento tra il Giappone e il resto del mondo rimasto eccessivamente ampio. Il processo di normalizzazione della politica monetaria della Bank of Japan, che ha ufficialmente posto fine ai tassi negativi nel marzo 2024, si è rivelato insufficiente alla luce dei fondamentali del Paese. Con un tasso ufficiale allo 0,75%, l’orientamento monetario resta infatti fortemente accomodante, nonostante un’inflazione ben al di sopra dell’obiettivo. In questo contesto, manteniamo una visione costruttiva sullo yen. Oltre al potenziale di apprezzamento legato a un’ulteriore normalizzazione monetaria, la valuta potrebbe beneficiare di una maggiore attività di copertura da parte degli investitori nazionali, orientati a ridurre l’esposizione al dollaro statunitense. Più in generale, lo yen continua a rappresentare una copertura interessante all’interno di un portafoglio globalmente diversificato con esposizioni carry sulle valute dei mercati emergenti.
Infine, l’allocazione azionaria dei fondi ha registrato una performance particolarmente solida, trainata soprattutto dalla posizione lunga sulle banche europee rispetto alle small e mid cap statunitensi (Russell 2000). Poiché queste società generano la maggior parte dei propri utili sul mercato nazionale, tale arbitraggio mira a beneficiare del miglioramento relativo delle
prospettive di crescita e della dinamica degli utili a livello regionale. Nel corso dell’anno, inoltre, la gestione del beta dei portafogli si è dimostrata ben allineata con l’andamento complessivo dei mercati azionari globali. Nonostante segnali sempre più evidenti di un rallentamento dell’economia statunitense rispetto al resto del mondo, il team di gestione ha ritenuto prudente non assumere posizionamenti contrari alle principali forze di supporto dei mercati, tra cui il ciclo del capex legato all’intelligenza artificiale, le aspettative di allentamento monetario da parte della Federal Reserve e fondamentali societari complessivamente solidi, pur in presenza dell’impatto negativo dei dazi.

Fonte: dati CACEIS al 31 dicembre 2025: Dati CACEIS al 31 dicembre 2025. La performance presentata si riferisce alla classe di azioni di riferimento del rispettivo fondo ed è calcolata al netto delle commissioni, su base NAV-to-NAV. I risultati passati non sono un indicatore affidabile dei risultati futuri. (*) Il termine “UNCONSTRAINED” si riferisce a strategie di investimento che non richiedono al fondo di aderire a un benchmark o a un indice specifico. Questa strategia non esime in alcun modo il fondo dal rispettare i vincoli normativi indicati nel prospetto informativo o dalla legge. L’obiettivo è quello di ottenere un rendimento potenziale a fronte di un determinato livello di rischio.
Ulteriori approfondimenti:
Podcast ThinkMacro : 2026: verso un mondo con più motori
Podcast ThinkMacro : Quando i tassi a lungo termine sfidano le banche centrali
Podcast ThinkMacro : Il ciclo di innovazione dell’IA: investire oggi o scomparire domani
Podcast ThinkMacro : Stabilità raggiunta, crescita fragile: l’Europa al bivio
I nostri podcast sono disponibili su tutte le piattaforme.
Esclusione di responsabilità
Il presente documento viene distribuito unicamente a scopo informativo e non costituisce una consulenza, un’offerta o un invito da parte di o su incarico di H2O AM ad acquistare o vendere titoli, strumenti finanziari correlati o altri prodotti, o a partecipare a strategie di trading in qualsiasi giurisdizione. ll presente documento è destinato ai clienti professionali ai sensi della Direttiva MiFID. Non
può essere utilizzato per scopi diversi da quelli a cui è destinato e non può essere riprodotto, diffuso o comunicato a terzi, in tutto o in parte, senza il previo consenso scritto di H2O Asset Management.
Questa presentazione è stata ideata e realizzata da H2O Asset Management che ha utilizzato fonti ritenute affidabili. H2O Asset Management non potrà essere ritenuta responsabile di decisioni prese o non prese sulla base delle informazioni contenute nel presente documento, né per l’uso che ne potrebbero fare parti terze. Le analisi e le opinioni contenute nel presente documento rappresentano il punto di vista dell’autore o degli autori citati alla data indicata e sono soggette a modifiche senza preavviso. Non vi è alcuna garanzia che gli sviluppi futuri corrispondano a quelli anticipati nel presente documento.
Prima di investire in un prodotto, l’investitore deve comprendere appieno i rischi, compresi gli eventuali rischi di mercato associati all’emittente, i meriti finanziari e l’idoneità di tali prodotti e consultarsi con i propri consulenti legali, fiscali, finanziari e contabili prima di prendere una decisione in materia di investimento. L’investitore deve comprendere appieno le caratteristiche dell’operazione e, in assenza di disposizioni contrarie, deve essere finanziariamente in grado di sopportare la perdita del suo investimento ed essere disposto ad accettare tale rischio. L’investitore deve essere consapevole che il valore di un investimento e il reddito che ne deriva possono diminuire o aumentare e che i risultati passati non sono indicativi di quelli futuri. Eventuali investimenti in uno dei prodotti descritti sono soggetti alla preventiva lettura e comprensione della documentazione del prodotto, in particolare quella che descrive in dettaglio i diritti e i doveri degli investitori e i rischi inerenti all’investimento in tali prodotti.
Ci impegniamo a rispettare la riservatezza dei dati personali. La protezione dei dati di H2O AM e la politica sulla privacy sono disponibili sul sito web: h2o-am.com.
La documentazione legale e sulla regolamentazione dei fondi gestiti da H2O AM è disponibile gratuitamente sul sito web h20-am.com.
H2O AM LLP non è un ente regolamentato. Denominazione sociale e sede legale: H2O Asset Management L.L.P. Nome della società e sede legale: H2O Asset Management L.L.P. Michelin House, 81 Fulham Road, SW3 6RD (2nd Floor, Office 209) London, United Kingdom. Numero di iscrizione della società: OC356207.
H2O Asset Management Europe è una società di asset management autorizzata e regolamentata dall’Autorité des marchés financiers (AMF) e iscritta al numero GP-19000011. Il registro AMF può essere consultato sul sito https://www.amf-france.org. Nome della società e sede legale: H2O AM Europe, 39 avenue Pierre 1er de Serbie, 75008 Parigi, Francia. Numero di iscrizione della società: RCS Paris n° 843 082 538.
H2O Monaco SAM che è autorizzata e regolamentata dalla Commission de Contrôle des Activités Financières (CCAF SAF 2017-04). Nome della società e sede legale: H2O Monaco SAM, 24 bd Princesse Charlotte 98000 Monaco. Numero di iscrizione della società: (RCI) 17S07498.
H2O AM ASIA PTE.LTD non è un ente regolamentato. Denominazione sociale e sede legale: H2O AM Asia Pte. Ltd., 12 Marina Boulevard, #17-01, Marina Bay Financial Centre Tower 3, Singapore 018982. UEN: 201827907K
La società di gestione dell’Irish Collective Asset-management Vehicle (ICAV), Gateway Fund Services Limited (56 Fitzwilliam Square, Dublino D02 X224, Irlanda), è autorizzata e regolamentata dalla Banca Centrale d’Irlanda con il numero di riferimento C183076. Il registro della Banca Centrale d’Irlanda è accessibile all’indirizzo https://registers.centralbank.ie/.